Les mesures de risque permettent de résumer une distribution de pertes par une quantité numérique destinée à éclairer une décision : déterminer un besoin en capital, tarifer un risque, comparer des portefeuilles ou mesurer l’effet de diversification. Mais toutes les mesures ne répondent pas à la même question. Le cours cherche donc d’abord à comprendre ce que signifie mesurer un risque, quelles propriétés économiques et mathématiques une telle mesure devrait satisfaire, et comment ces propriétés orientent le choix entre différentes approches.
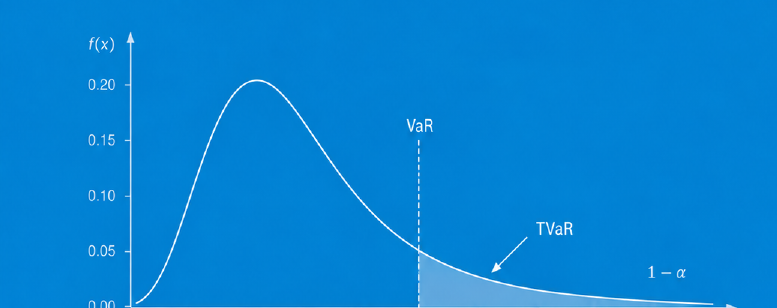
Le cours commence par replacer les mesures de risque dans le cadre plus général de la gestion des risques et de la réglementation prudentielle, avant d’introduire leurs principales propriétés : monotonie, invariance par translation, sous-additivité, homogénéité positive, convexité et compatibilité avec les ordres stochastiques. Il étudie ensuite les principales familles de mesures, notamment la Value at Risk (VaR), la Tail Value at Risk (TVaR) et les autres mesures de queue, puis les approches fondées sur l’espérance d’utilité, les probabilités déformées et les principes actuariels de calcul de primes. Le cours développe enfin plusieurs applications importantes : réassurance optimale, allocation d’actifs, allocation de capital et ajustements de granularité pour les grands portefeuilles.
La dernière partie est consacrée à l’estimation statistique des mesures de risque. Elle présente les approches paramétriques et non paramétriques, la fonction de répartition empirique, les quantiles empiriques, ainsi que les outils permettant d’étudier la convergence et les distributions asymptotiques des estimateurs. Le polycopié rassemble les définitions, interprétations, démonstrations et exemples nécessaires à une lecture autonome du cours.
- Enseignant: CHRISTIAN ROBERT